La maîtrise du poste client représente un enjeu majeur pour la trésorerie des PME françaises. Selon le rapport 2024 de l’Observatoire des délais de paiement, le retard moyen de paiement atteint 13,6 jours fin 2024, en hausse d’un jour sur un an, dans un contexte de fragilisation de la trésorerie des entreprises. Face à cette réalité, disposer d’un tableau de bord structuré devient indispensable pour anticiper les risques d’impayés et sécuriser les encaissements.
Le défi pour un responsable administratif et financier de PME ne consiste pas à suivre le maximum d’indicateurs disponibles, mais à sélectionner un nombre restreint de KPI complémentaires, comprendre ce que chacun mesure réellement et savoir quelle action déclencher lorsqu’un signal d’alerte apparaît. Le DSO, l’encours client, la balance âgée et le taux de recouvrement constituent ce socle de pilotage : aucun de ces indicateurs, pris isolément, ne suffit à dire si le poste client se porte bien.
Quels indicateurs suivre pour piloter efficacement votre poste client ?
Réponse directe : Un tableau de bord du poste client repose sur quatre indicateurs clés : le DSO (délai moyen de paiement clients), l’encours client (exposition financière globale), la balance âgée (répartition des créances par ancienneté) et le taux de recouvrement (efficacité des encaissements). Ces KPI se complètent pour offrir une vision à la fois globale et détaillée de la santé du poste client.
Le DSO mesure la vitesse d’encaissement des créances clients : il indique combien de jours s’écoulent en moyenne entre l’émission d’une facture et son règlement effectif. Cet indicateur constitue le baromètre central du pilotage du poste client, car il traduit directement l’impact des délais de paiement sur la trésorerie disponible.
L’encours client représente le montant total des créances en cours à un instant donné : il révèle l’exposition financière de l’entreprise au risque de non-paiement. Un encours qui progresse rapidement peut signaler une croissance de l’activité commerciale, mais aussi une dégradation des comportements de paiement ou un relâchement des relances.
La balance âgée décompose les créances clients selon leur ancienneté : factures à échoir, créances échues de 1 à 30 jours, de 31 à 60 jours, au-delà de 60 jours. Cette ventilation permet d’identifier les créances qui se dégradent et les clients présentant un risque d’impayé, avant que la situation ne devienne critique.
Le taux de recouvrement mesure l’efficacité des actions d’encaissement sur une période donnée : il compare les sommes effectivement encaissées aux sommes exigibles. Cet indicateur révèle la performance réelle du processus de relance et de suivi client, indépendamment des volumes de ventes.
Ces quatre KPI s’articulent dans une logique complémentaire : le DSO donne la tendance globale, la balance âgée révèle où se concentrent les risques, l’encours client quantifie l’exposition financière et le taux de recouvrement mesure l’efficacité des actions correctives. Suivre ces indicateurs de façon isolée ou irrégulière réduit leur utilité : c’est leur lecture croisée, dans la durée, qui permet de diagnostiquer les dérives du poste client et de déclencher les actions adaptées. Pour fiabiliser ce suivi et automatiser le calcul de ces KPI en temps réel, un logiciel de relance clients constitue un levier de performance adapté aux contraintes de temps des équipes financières de PME.
DSO, encours client et délais de paiement : de quoi parle-t-on exactement ?
Le DSO, ou Days Sales Outstanding, désigne le délai moyen de paiement clients exprimé en nombre de jours. Il se calcule selon la formule suivante : (Encours clients / Chiffre d’affaires TTC) × nombre de jours de la période. Cette formule livre une moyenne comptable qui indique combien de jours de chiffre d’affaires sont immobilisés sous forme de créances clients non encore encaissées.
La confusion fréquente entre DSO contractuel et DSO comptable mérite d’être levée, car elle conduit à des erreurs d’interprétation. Le DSO contractuel, également appelé BPDSO (Best Possible DSO), correspond au délai théorique résultant des conditions de paiement accordées aux clients : si l’ensemble des factures est réglé aux conditions négociées, sans aucun retard, le DSO contractuel représente le niveau plancher incompressible. Le DSO comptable, calculé à partir de la balance clients réelle, intègre les retards de paiement effectifs. La différence entre les deux mesure le DSO retard, c’est-à-dire la part du délai imputable aux comportements de paiement et à l’efficacité des relances, et non aux conditions commerciales initiales.
L’AFDCC rappelle que le suivi de gestion doit bien se faire sur le DSO retard, car seule cette composante reflète l’efficacité réelle des actions de recouvrement et peut être améliorée par les équipes finance et commerce. Agir sur le DSO contractuel relève d’arbitrages commerciaux distincts, souvent moins flexibles.
L’encours client, quant à lui, désigne le montant total des créances clients figurant au bilan à une date donnée : il s’agit d’un stock financier, exprimé en euros, et non d’un délai. Le DSO et l’encours sont liés mathématiquement par la formule de calcul du DSO, mais ils ne mesurent pas la même réalité : l’encours quantifie l’exposition financière, le DSO mesure la vitesse de rotation des créances. Une entreprise peut voir son encours augmenter parce que son chiffre d’affaires progresse, sans que son DSO ne se dégrade pour autant.
Le cadre réglementaire français encadre strictement les délais de paiement interentreprises. Les articles L.441-10 à L.441-16 et L.470-2 du Code de commerce organisent les pénalités de retard applicables entre professionnels, avec obligation de verser spontanément les pénalités de retard même si le créancier ne les réclame pas. Ces dispositions visent à sanctionner les retards de paiement et à protéger la trésorerie des entreprises créancières, dans un contexte où les comportements de paiement restent tendus.
Exemple pédagogique de calcul du DSO : Une PME affiche un encours clients de 200 000 € TTC au 31 décembre, pour un chiffre d’affaires annuel TTC de 2 400 000 €. Le DSO se calcule ainsi : (200 000 / 2 400 000) × 365 = 30,4 jours. Cela signifie qu’en moyenne, 30 jours de chiffre d’affaires sont immobilisés sous forme de créances non encore encaissées.
Comment interpréter les données de votre tableau de bord du poste client
Lire un tableau de bord du poste client ne consiste pas à constater passivement des chiffres, mais à détecter les signaux d’alerte qui appellent une action corrective immédiate. La balance âgée constitue l’outil de détection premier des créances qui se dégradent : elle répartit l’encours selon l’ancienneté des factures et révèle où se concentrent les risques d’impayés.
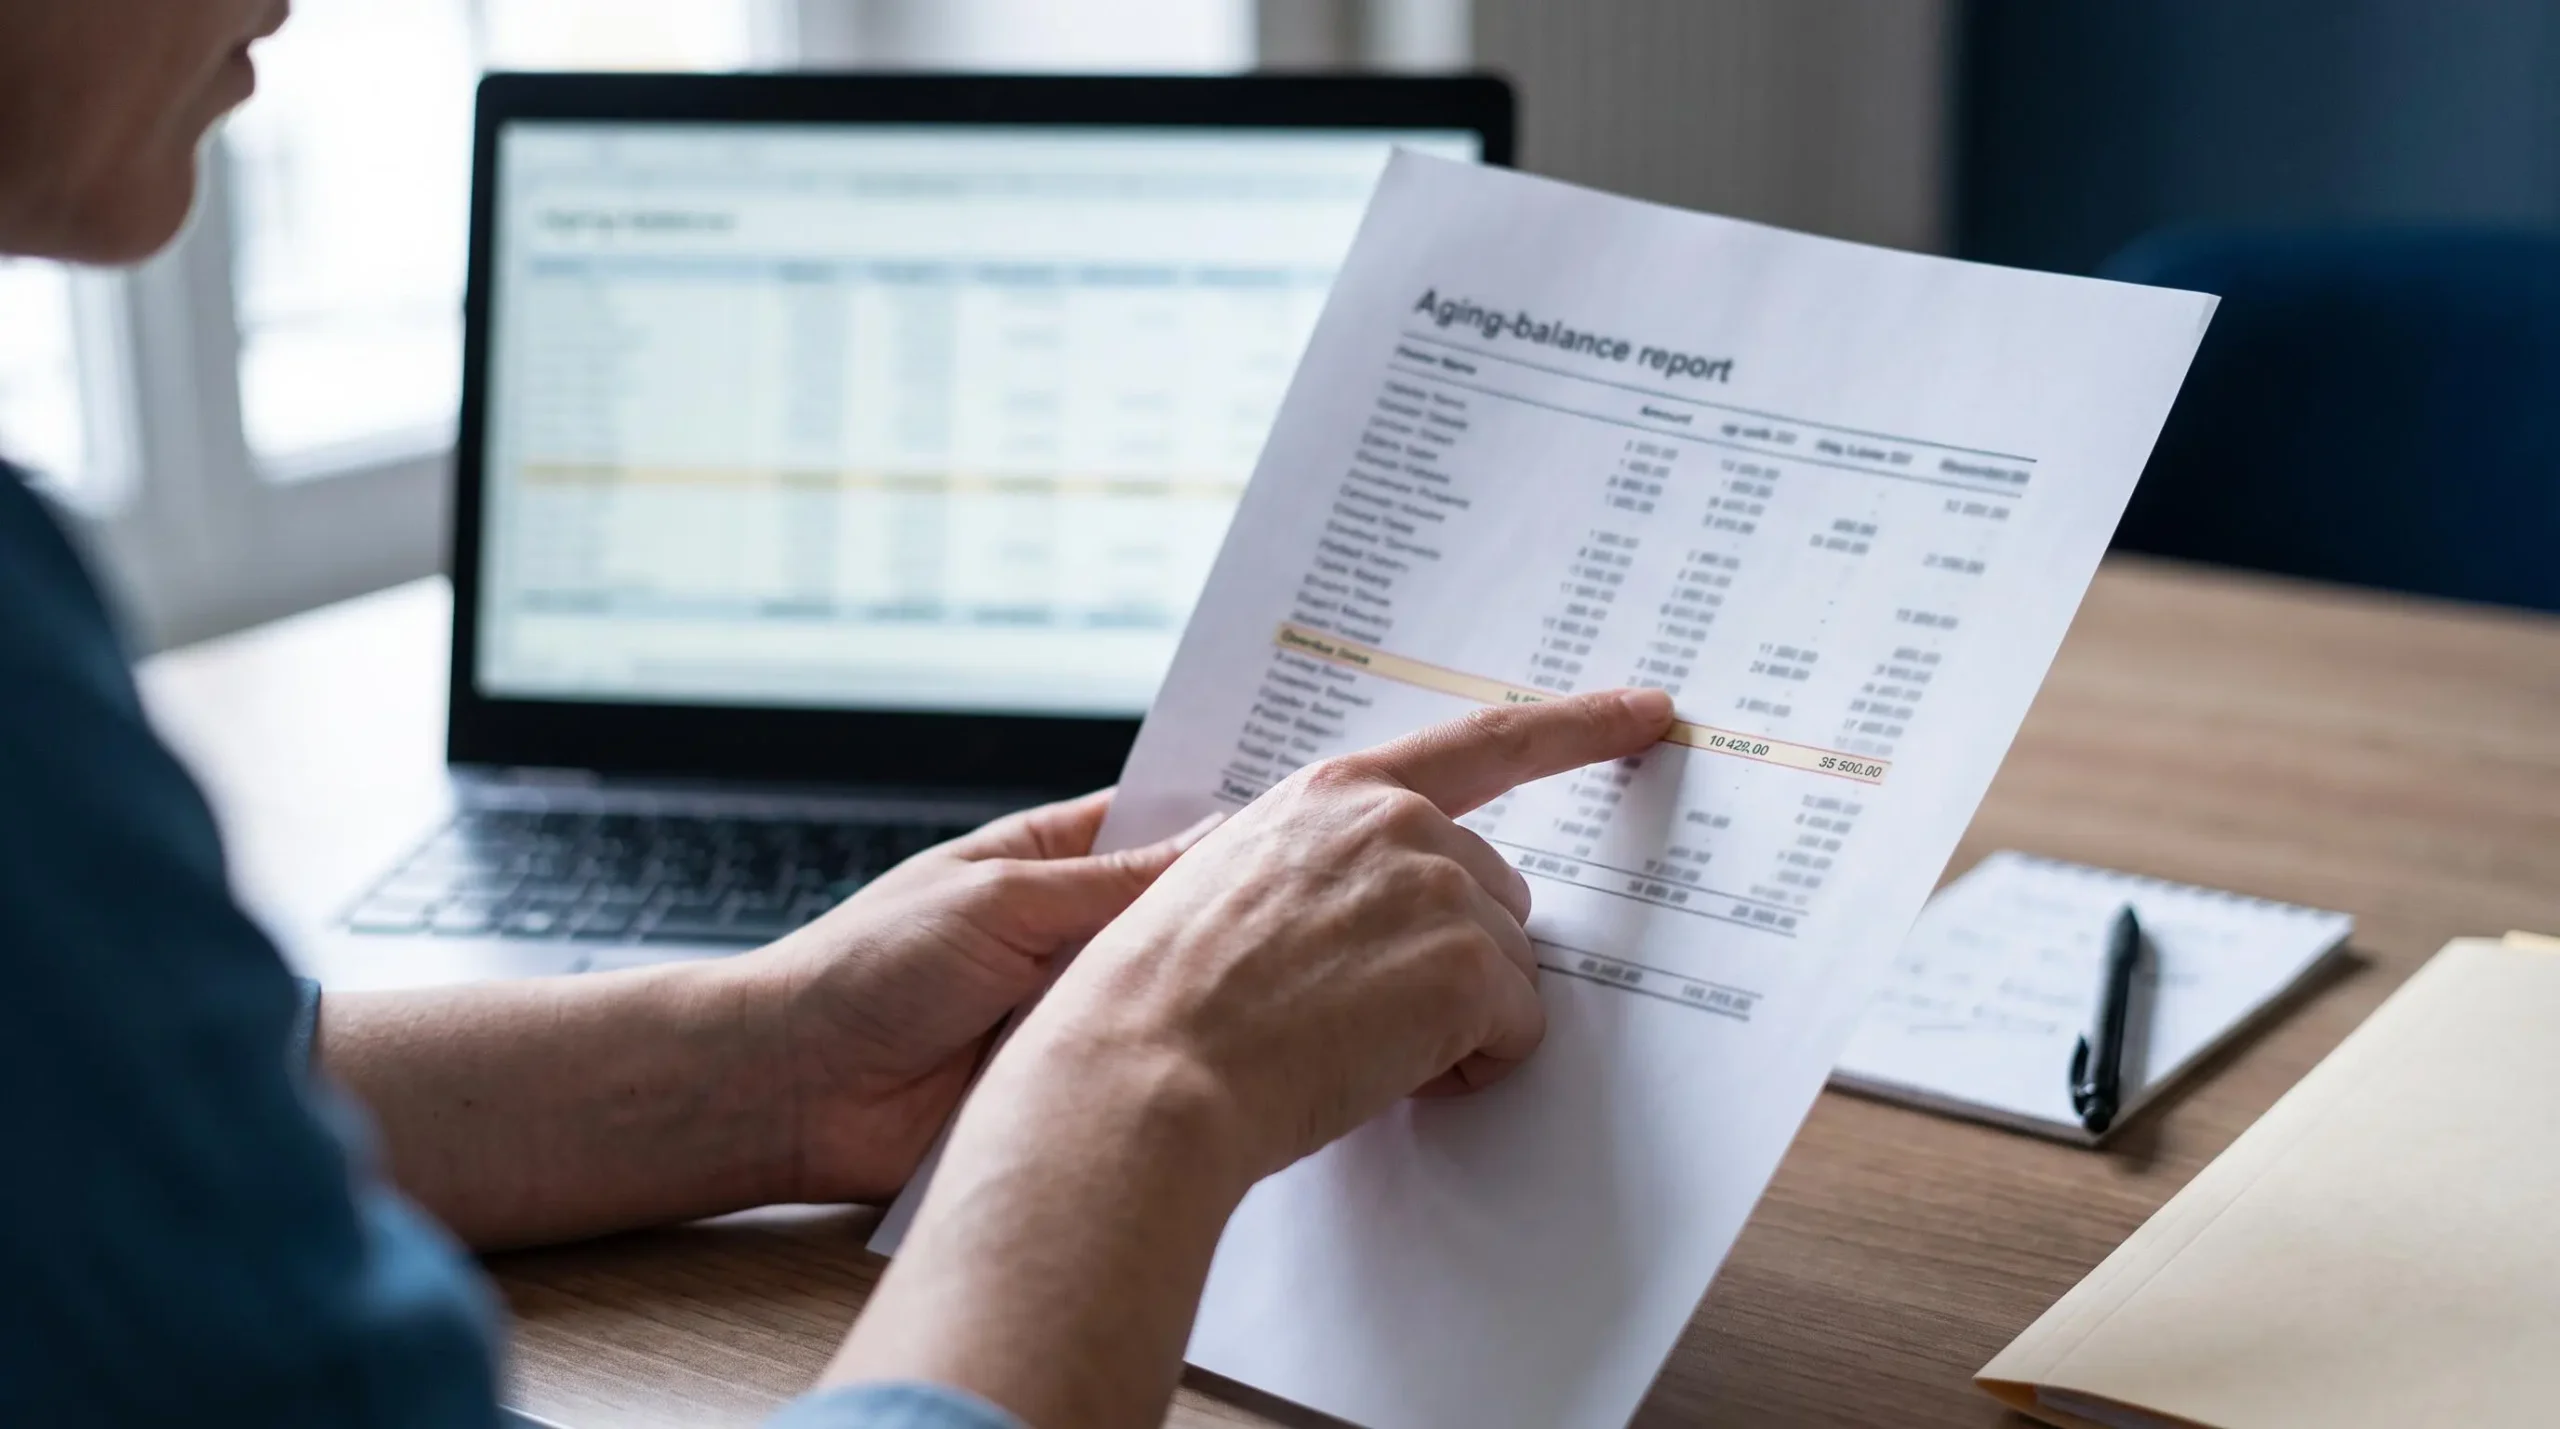
Une balance âgée saine présente l’essentiel de l’encours dans les tranches les plus récentes : factures non échues et créances de moins de 30 jours. Lorsque les tranches à plus de 60 jours ou à plus de 90 jours représentent une part croissante de l’encours total, le risque d’irrécouvrabilité augmente mécaniquement. Les créances anciennes nécessitent un traitement prioritaire : relances renforcées, mise en demeure, vérification de litiges éventuels, contact direct avec le client pour débloquer la situation avant que la créance ne devienne irrécouvrable.
L’évolution du DSO dans le temps fournit un second niveau de lecture : une tendance à la hausse sur plusieurs mois signale une détérioration structurelle des comportements de paiement ou un relâchement des processus de relance. En revanche, une variation ponctuelle du DSO peut résulter de facteurs saisonniers, d’une modification des conditions de paiement accordées à un gros client ou d’un pic d’activité en fin de période : il convient donc de distinguer les variations conjoncturelles des dérives structurelles, en croisant le DSO avec la balance âgée et le taux de recouvrement.
Identifier les clients à risque suppose de croiser plusieurs critères au sein de la balance âgée : montant élevé de créances anciennes, progression rapide de l’encours sur un même client, cumul de litiges non résolus, absence de règlement partiel malgré les relances. Un client fidèle dont l’encours progresse anormalement peut dissimuler un litige non signalé par les équipes commerciales, une difficulté financière temporaire ou un changement d’interlocuteur en interne : la lecture des KPI doit déclencher une investigation avant que le risque ne se matérialise en impayé.
Le traitement des litiges clients qui bloquent les encaissements constitue un levier d’action souvent sous-estimé : une facture contestée pour une erreur de facturation, un retard de livraison ou une non-conformité produit peut rester bloquée plusieurs mois dans l’encours, dégrader le DSO et immobiliser de la trésorerie, alors que la résolution du litige relève d’un simple échange entre équipes commerciales et client. Suivre les litiges en parallèle du DSO permet de quantifier leur impact sur la trésorerie et de prioriser leur traitement.
Signaux d’alerte à surveiller dans votre tableau de bord
- Progression de la tranche « plus de 60 jours » dans la balance âgée
- Augmentation continue du DSO sur trois mois consécutifs
- Baisse du taux de recouvrement malgré des relances régulières
- Concentration de l’encours sur un nombre réduit de clients à risque
- Écart croissant entre DSO comptable et DSO contractuel
Mettre en place un tableau de bord de suivi du DSO et des encours : les étapes clés
La mise en place d’un tableau de bord efficace pour piloter le poste client suit une démarche structurée en plusieurs étapes, adaptée aux contraintes de temps et de moyens d’une PME. La première étape consiste à sélectionner les indicateurs pertinents selon la taille et l’activité de l’entreprise : une PME de 50 salariés avec un portefeuille de quelques dizaines de clients actifs peut se concentrer sur le DSO, la balance âgée et le suivi client par client, tandis qu’une structure de 200 salariés avec plusieurs centaines de clients aura besoin du taux de recouvrement et d’une segmentation par typologie de client pour prioriser les actions.
Définir la fréquence de suivi constitue la deuxième étape : le DSO se calcule généralement une fois par mois, à date fixe, pour permettre une comparaison dans le temps. La balance âgée, en revanche, doit être consultée hebdomadairement pour détecter rapidement les créances qui glissent dans les tranches anciennes et déclencher les relances avant que le retard ne s’installe. Le taux de recouvrement se mesure mensuellement ou trimestriellement, selon la fréquence des campagnes de relance.
Attribuer les responsabilités de suivi entre les équipes finance et commerce représente une troisième étape critique : le calcul et la fiabilité des données relèvent de la responsabilité de l’équipe financière, mais l’analyse des écarts et les actions correctives nécessitent une collaboration étroite avec les commerciaux, qui connaissent les clients, les litiges en cours et les conditions de paiement réellement appliquées. Organiser un point mensuel de revue du tableau de bord entre finance et commerce permet de transformer les chiffres en actions concrètes.
L’automatisation du pilotage constitue un levier de performance adapté aux contraintes des PME : fiabiliser la collecte des données, automatiser le calcul des KPI et disposer d’alertes en temps réel lorsque des seuils sont franchis réduit la charge manuelle et améliore la réactivité. Un outil dédié permet de centraliser les données de facturation, de suivre les relances, de mesurer les indicateurs en continu et de partager les tableaux de bord entre les équipes, sans multiplier les exports manuels de tableur.
- Sélectionner les indicateurs adaptés à votre taille et activitéConcentrez-vous sur les KPI qui répondent à vos besoins prioritaires : DSO, balance âgée, taux de recouvrement et encours client, sans multiplier les indicateurs secondaires qui diluent l’attention.
- Définir la fréquence de calcul et de consultationÉtablissez un calendrier de suivi mensuel pour le DSO, hebdomadaire pour la balance âgée et mensuel ou trimestriel pour le taux de recouvrement, selon vos ressources disponibles.
- Attribuer les responsabilités entre finance et commerceDésignez un responsable du calcul des KPI côté finance et organisez un point de revue régulier avec les équipes commerciales pour analyser les écarts et décider des actions.
- Fiabiliser les données sourcesVérifiez la cohérence entre les systèmes de facturation, la comptabilité clients et les relances pour garantir la fiabilité des indicateurs calculés.
- Automatiser le pilotage lorsque c’est pertinentÉvaluez l’opportunité d’un outil dédié pour centraliser les données, automatiser le calcul des KPI et gagner du temps sur les tâches manuelles répétitives.
Agir sur les retards de paiement : relances, litiges et collaboration entre équipes
Transformer la lecture des indicateurs en actions correctives constitue l’objectif final du tableau de bord : réduire le DSO, sécuriser les encaissements et améliorer la trésorerie passent par des leviers opérationnels concrets, au premier rang desquels figurent les relances structurées, le traitement rapide des litiges et la collaboration entre équipes finance et commerce.
Organiser des scénarios de relance gradués permet de systématiser les actions tout en adaptant le ton et le canal selon l’ancienneté de la créance. Une relance amiable par courriel intervient quelques jours avant l’échéance, pour rappeler la date de règlement et faciliter l’organisation du paiement. Une seconde relance, par téléphone ou courriel renforcé, suit rapidement le dépassement de l’échéance, pour vérifier la bonne réception de la facture et identifier d’éventuels blocages. Au-delà de 30 jours de retard, une relance formelle par courrier recommandé ou une mise en demeure marque une escalade nécessaire, avant d’envisager des actions contentieuses si le client reste injoignable ou refuse de régler sans justification légitime.
Le traitement rapide des litiges clients constitue un levier d’action souvent plus efficace que la multiplication des relances : une facture bloquée pour une erreur de facturation, un désaccord sur une livraison ou une contestation tarifaire ne se règle pas par des relances mécaniques, mais par un échange direct entre les équipes commerciales, financières et le client pour résoudre le différend. Identifier les litiges dans la balance âgée, les quantifier et organiser leur résolution systématique permet de débloquer des encaissements parfois immobilisés depuis plusieurs mois.
Instaurer une culture cash partagée entre finance et commerce représente un levier structurel de réduction du DSO : les équipes commerciales négocient les conditions de paiement, suivent les relations client et détectent les signaux faibles de dégradation, tandis que les équipes financières pilotent les encaissements et mesurent les retards. Faire collaborer ces deux fonctions, en partageant les objectifs de DSO et en organisant des points de revue réguliers, transforme le pilotage du poste client en responsabilité collective plutôt qu’en tâche isolée de la seule équipe finance. Pour approfondir l’exploitation de ces données et mesurer en temps réel l’impact des actions correctives, l’analyse des indicateurs des encours clients constitue un complément utile au pilotage du DSO.
Vigilance sur les relances automatiques non contextualisées : Automatiser les relances améliore l’efficacité du recouvrement, mais envoyer des courriers de mise en demeure à un client dont la facture est bloquée par un litige connu dégrade la relation commerciale sans résoudre le problème. Les scénarios de relance doivent intégrer les informations qualitatives détenues par les équipes commerciales pour adapter le ton et le canal au contexte réel de chaque situation.
FAQ : vos questions sur le suivi du DSO et de l’encours client
Quel est un bon niveau de DSO ?
Il n’existe pas de niveau de DSO universel applicable à toutes les entreprises : un bon DSO dépend du secteur d’activité, de la taille de l’entreprise, des conditions de paiement négociées avec les clients et des pratiques de la concurrence. Une entreprise qui accorde des délais de paiement contractuels de 45 jours aura mécaniquement un DSO contractuel supérieur à une entreprise qui exige un paiement à 30 jours. Le critère pertinent consiste à comparer le DSO comptable au DSO contractuel : un écart important révèle des retards de paiement significatifs, alors qu’un écart faible indique une bonne maîtrise des encaissements. Comparer l’évolution du DSO dans le temps, au sein de votre propre entreprise, fournit un repère plus fiable que de viser un seuil arbitraire déconnecté de votre réalité opérationnelle.
À quelle fréquence faut-il calculer le DSO et suivre l’encours client ?
Le DSO se calcule généralement une fois par mois, à date fixe, pour permettre une comparaison fiable d’un mois sur l’autre et détecter les tendances de dégradation ou d’amélioration. La balance âgée, qui révèle où se concentrent les risques, doit être consultée plus fréquemment, idéalement chaque semaine, pour repérer rapidement les créances qui glissent dans les tranches anciennes et déclencher les relances avant que le retard ne s’installe. Le taux de recouvrement se mesure mensuellement ou trimestriellement, selon la fréquence des campagnes de relance et les ressources disponibles. Une PME disposant de peu de temps peut privilégier un suivi mensuel systématique du DSO et de la balance âgée, complété par un point trimestriel approfondi avec les équipes commerciales pour analyser les écarts et ajuster les actions.
Comment la réduction du DSO améliore-t-elle la trésorerie de l’entreprise ?
Réduire le DSO signifie encaisser plus rapidement les créances clients : chaque jour de DSO gagné libère de la trésorerie immédiatement disponible, réduit le besoin en fonds de roulement et diminue la dépendance aux financements externes. Une entreprise qui facture 100 000 € de chiffre d’affaires par mois et réduit son DSO de 10 jours libère mécaniquement environ 33 000 € de trésorerie, correspondant à 10 jours de chiffre d’affaires moyen. Cette trésorerie supplémentaire peut financer les investissements, absorber les variations d’activité ou réduire les découverts bancaires, sans recourir à un financement complémentaire. La réduction du DSO agit donc comme un levier de financement interne, accessible sans négociation bancaire et sans coût financier direct, à condition de maîtriser les processus de relance et de traitement des litiges.
Comment impliquer les commerciaux dans la réduction des retards de paiement ?
Impliquer les équipes commerciales dans le pilotage du poste client suppose de partager avec elles les objectifs de DSO, de leur donner accès aux indicateurs clients et de valoriser leur contribution au recouvrement. Les commerciaux négocient les conditions de paiement, détectent les signaux de difficultés financières chez leurs clients et peuvent faciliter le déblocage de litiges : leur action en amont évite de nombreux retards évitables. Organiser un point de revue mensuel du tableau de bord entre finance et commerce, segmenter les clients à risque et attribuer la responsabilité du suivi des grands comptes aux commerciaux référents crée une responsabilité partagée sur les encaissements. Intégrer un indicateur de performance lié au DSO ou au taux d’encaissement dans les objectifs commerciaux renforce cette implication, à condition que les commerciaux disposent des moyens d’agir et ne soient pas pénalisés pour des retards indépendants de leur action.
Piloter efficacement le poste client ne relève pas d’une accumulation de données, mais d’une sélection rigoureuse des indicateurs à suivre, d’une compréhension claire de ce qu’ils mesurent et d’une capacité à transformer leur lecture en actions concrètes. DSO, encours client, balance âgée et taux de recouvrement constituent ce socle : leur suivi régulier, croisé et partagé entre les équipes finance et commerce, permet de sécuriser les encaissements, de réduire les retards de paiement et d’améliorer la trésorerie disponible.
Mettre en place un tableau de bord structuré, définir des seuils d’alerte adaptés à votre activité, organiser des relances graduées et traiter rapidement les litiges transforment des chiffres mensuels en leviers opérationnels de performance financière. La maîtrise du poste client s’inscrit dans une démarche d’amélioration continue, qui suppose de mesurer, d’analyser et d’ajuster régulièrement les pratiques pour maintenir un niveau de trésorerie sécurisé.
Au-delà du pilotage du poste client, la qualité de la relation commerciale et la fidélisation des clients constituent des leviers complémentaires pour réduire les litiges et faciliter les encaissements. Découvrez ces conseils pour fidéliser vos nouveaux clients et construire des relations durables qui sécurisent votre chiffre d’affaires.